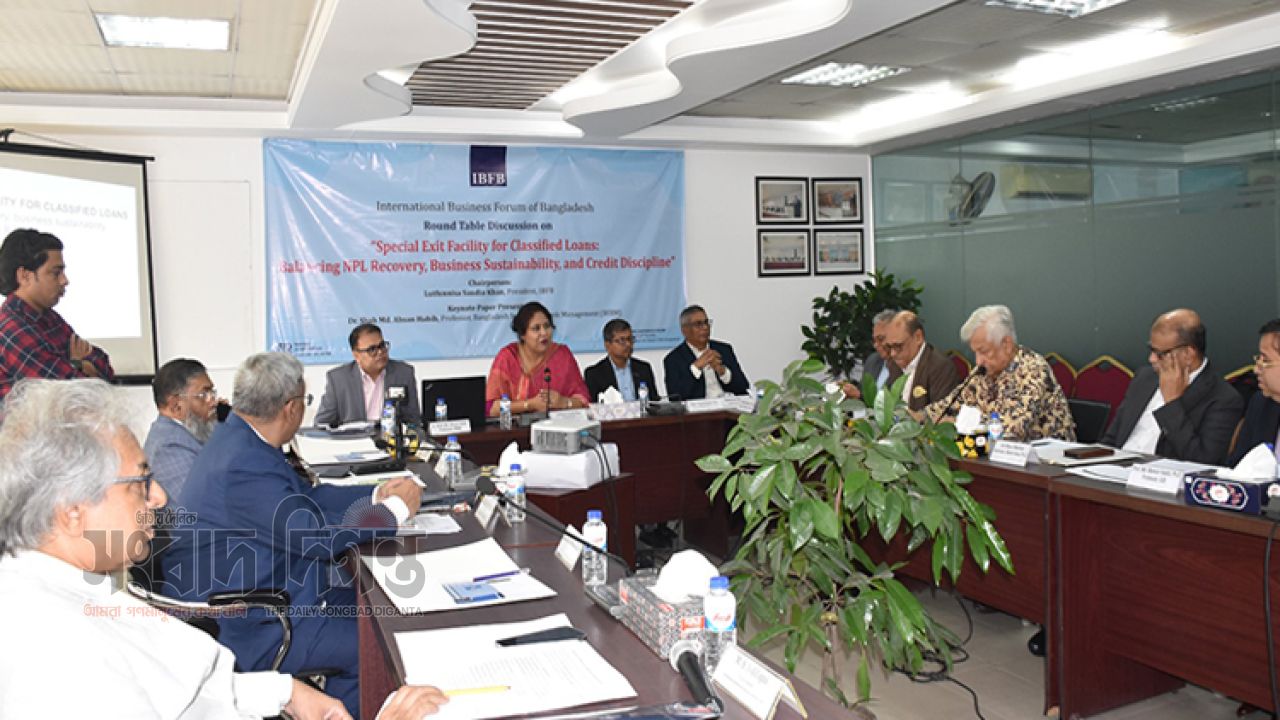
দেশের ব্যাংক খাতে বিতরণ করা ঋণের প্রায় এক-তৃতীয়াংশ খেলাপি। খেলাপি ঋণের এই হার কমাতে বাংলাদেশ ব্যাংক বিভিন্ন নীতিসহায়তা দিলেও সংশ্লিষ্ট অংশীজনদের সঙ্গে পর্যাপ্ত সমন্বয় না করে নীতিমালা জারি করায় ঋণ আদায় প্রক্রিয়া আরও জটিল হচ্ছে বলে জানিয়েছেন ব্যাংকার ও ব্যবসায়ীরা।রাজধানীর তেজগাঁওয়ে ‘শ্রেণীকৃত ঋণের জন্য বিশেষ প্রস্থান সুবিধা খেলাপি ঋণ আদায় ব্যবসার ধারাবাহিকতা ও ঋণ শৃঙ্খলার মধ্যে ভারসাম্য রক্ষা’ শীর্ষক গোলটেবিল বৈঠকে এসব কথা বলেন বক্তারা। বৈঠকের আয়োজন করে ইন্টারন্যাশনাল বিজনেস ফোরাম অব বাংলাদেশ।মূল প্রবন্ধে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক ড. শাহ মো. আহসান হাবিব বলেন, ২০২৪ থেকে ২০২৬ সালের মধ্যে খেলাপি ঋণ কমাতে বিভিন্ন ধাপে নীতিমালায় পরিবর্তন এনেছে কেন্দ্রীয় ব্যাংক। ডাউন পেমেন্ট ১০ শতাংশ থেকে কমিয়ে ৫ শতাংশ করা হয়েছে। পাশাপাশি এককালীন নগদ অর্থে ঋণ নিষ্পত্তির সুবিধাও দেওয়া হয়েছে।তবে এসব সুবিধা বাস্তবায়নে ব্যবসায়ী ও ব্যাংক উভয় পক্ষকেই নানা চ্যালেঞ্জের মুখে পড়তে হচ্ছে বলে জানান তিনি। ব্যবসায়ীদের পক্ষে এককালীন বড় অঙ্কের অর্থ পরিশোধ কঠিন। আবার সুদের বড় অংশ মওকুফ করা হলে ব্যাংকের আয় ও মূলধনে ঘাটতি তৈরি হতে পারে।বিআইবিএমের সাবেক মহাপরিচালক ড. তৌফিক আহমদ চৌধুরী বলেন, অতীতে বড় আকারের ঋণ পুনঃতফসিলের পরও প্রত্যাশিত ফল পাওয়া যায়নি। তার দাবি, বিভিন্ন সময়ে ঋণ নিয়মিত করার সুযোগ দেওয়ার কারণে খেলাপি ঋণ কমানোর ক্ষেত্রে কাঙ্ক্ষিত অগ্রগতি হয়নি।
বিআইবিএমের মহাপরিচালক মো. এজাজুল ইসলাম বলেন, কেন্দ্রীয় ব্যাংকের কিছু সার্কুলার অনেক সময় পূর্বাপর বিবেচনা না করেই জারি করা হয়। ফলে সেগুলো বাস্তবায়নে ব্যাংক ও ঋণগ্রহীতা উভয় পক্ষকেই সমস্যায় পড়তে হয়।ব্যাংক এশিয়ার উপদেষ্টা আলী রেজা ইফতেখার বলেন, গুরুত্বপূর্ণ ও স্পর্শকাতর নীতিমালা জারির আগে বাংলাদেশ ব্যাংকের উচিত সংশ্লিষ্ট অংশীজনদের সঙ্গে আলোচনা করা।
আড়ও পড়ুন,ডিবিএইচ ফাইন্যান্সের ৩০ বছর পূর্তি গৃহঋণে সহায়তা পেয়েছে ৬৩ হাজার পরিবার
বিকেএমইএর সভাপতি মোহাম্মদ হাতেম অভিযোগ করেন, অনেক সদস্য ব্যাংক থেকে প্রকৃত দায়-দেনার সঠিক হিসাব পান না। এক্সিট পলিসিকে ইতিবাচক উল্লেখ করে তিনি বলেন, নীতিমালায় শুধু বৃহৎ শিল্পের কথা থাকায় অনেক ঋণগ্রহীতা ইচ্ছা থাকা সত্ত্বেও সুবিধাটি নিতে পারছেন না। ৩০ সেপ্টেম্বর আবেদনের শেষ সময় হলেও অনেক ব্যাংকে এখনো আবেদন নেওয়া হচ্ছে না বলেও দাবি করেন তিনি।অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার আহমেদ বলেন, নীতিমালার সীমাবদ্ধতা নিয়ে বাংলাদেশ ব্যাংক ও অর্থ মন্ত্রণালয়ের সঙ্গে আলোচনা প্রয়োজন। একই সঙ্গে ডিসেম্বর পর্যন্ত নির্ধারিত সময়ের মধ্যে খেলাপি ঋণের চূড়ান্ত সমাধান হবে কিনা সে প্রশ্নও তোলেন তিনি।
আইডিএলসি ফাইন্যান্সের চেয়ারম্যান কাজী মাহমুদ সাত্তার বলেন, বর্তমান সার্কুলারগুলো মূলত সিএমএসএমই ও কৃষি খাতের ঋণগ্রহীতাদের জন্য বেশি প্রাসঙ্গিক বলে মনে হয়েছে। তার মতে, ব্যাংকের অর্থ ফেরত না দেওয়ার সংস্কৃতি থেকে বেরিয়ে আসা জরুরি।বৈঠকে ব্যাংকার ব্যবসায়ী অর্থনীতিবিদ ও আর্থিক খাতের প্রতিনিধিরা খেলাপি ঋণ আদায়, ব্যবসার ধারাবাহিকতা এবং ঋণ শৃঙ্খলার মধ্যে ভারসাম্য তৈরির ওপর গুরুত্ব দেন।
সোমবার, ২৮ সেপ্টেম্বর ২০২৬
প্রকাশের তারিখ : ২৭ সেপ্টেম্বর ২০২৬
দেশের ব্যাংক খাতে বিতরণ করা ঋণের প্রায় এক-তৃতীয়াংশ খেলাপি। খেলাপি ঋণের এই হার কমাতে বাংলাদেশ ব্যাংক বিভিন্ন নীতিসহায়তা দিলেও সংশ্লিষ্ট অংশীজনদের সঙ্গে পর্যাপ্ত সমন্বয় না করে নীতিমালা জারি করায় ঋণ আদায় প্রক্রিয়া আরও জটিল হচ্ছে বলে জানিয়েছেন ব্যাংকার ও ব্যবসায়ীরা।রাজধানীর তেজগাঁওয়ে ‘শ্রেণীকৃত ঋণের জন্য বিশেষ প্রস্থান সুবিধা খেলাপি ঋণ আদায় ব্যবসার ধারাবাহিকতা ও ঋণ শৃঙ্খলার মধ্যে ভারসাম্য রক্ষা’ শীর্ষক গোলটেবিল বৈঠকে এসব কথা বলেন বক্তারা। বৈঠকের আয়োজন করে ইন্টারন্যাশনাল বিজনেস ফোরাম অব বাংলাদেশ।মূল প্রবন্ধে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের অধ্যাপক ড. শাহ মো. আহসান হাবিব বলেন, ২০২৪ থেকে ২০২৬ সালের মধ্যে খেলাপি ঋণ কমাতে বিভিন্ন ধাপে নীতিমালায় পরিবর্তন এনেছে কেন্দ্রীয় ব্যাংক। ডাউন পেমেন্ট ১০ শতাংশ থেকে কমিয়ে ৫ শতাংশ করা হয়েছে। পাশাপাশি এককালীন নগদ অর্থে ঋণ নিষ্পত্তির সুবিধাও দেওয়া হয়েছে।তবে এসব সুবিধা বাস্তবায়নে ব্যবসায়ী ও ব্যাংক উভয় পক্ষকেই নানা চ্যালেঞ্জের মুখে পড়তে হচ্ছে বলে জানান তিনি। ব্যবসায়ীদের পক্ষে এককালীন বড় অঙ্কের অর্থ পরিশোধ কঠিন। আবার সুদের বড় অংশ মওকুফ করা হলে ব্যাংকের আয় ও মূলধনে ঘাটতি তৈরি হতে পারে।বিআইবিএমের সাবেক মহাপরিচালক ড. তৌফিক আহমদ চৌধুরী বলেন, অতীতে বড় আকারের ঋণ পুনঃতফসিলের পরও প্রত্যাশিত ফল পাওয়া যায়নি। তার দাবি, বিভিন্ন সময়ে ঋণ নিয়মিত করার সুযোগ দেওয়ার কারণে খেলাপি ঋণ কমানোর ক্ষেত্রে কাঙ্ক্ষিত অগ্রগতি হয়নি।
বিআইবিএমের মহাপরিচালক মো. এজাজুল ইসলাম বলেন, কেন্দ্রীয় ব্যাংকের কিছু সার্কুলার অনেক সময় পূর্বাপর বিবেচনা না করেই জারি করা হয়। ফলে সেগুলো বাস্তবায়নে ব্যাংক ও ঋণগ্রহীতা উভয় পক্ষকেই সমস্যায় পড়তে হয়।ব্যাংক এশিয়ার উপদেষ্টা আলী রেজা ইফতেখার বলেন, গুরুত্বপূর্ণ ও স্পর্শকাতর নীতিমালা জারির আগে বাংলাদেশ ব্যাংকের উচিত সংশ্লিষ্ট অংশীজনদের সঙ্গে আলোচনা করা।
আড়ও পড়ুন,ডিবিএইচ ফাইন্যান্সের ৩০ বছর পূর্তি গৃহঋণে সহায়তা পেয়েছে ৬৩ হাজার পরিবার
বিকেএমইএর সভাপতি মোহাম্মদ হাতেম অভিযোগ করেন, অনেক সদস্য ব্যাংক থেকে প্রকৃত দায়-দেনার সঠিক হিসাব পান না। এক্সিট পলিসিকে ইতিবাচক উল্লেখ করে তিনি বলেন, নীতিমালায় শুধু বৃহৎ শিল্পের কথা থাকায় অনেক ঋণগ্রহীতা ইচ্ছা থাকা সত্ত্বেও সুবিধাটি নিতে পারছেন না। ৩০ সেপ্টেম্বর আবেদনের শেষ সময় হলেও অনেক ব্যাংকে এখনো আবেদন নেওয়া হচ্ছে না বলেও দাবি করেন তিনি।অগ্রণী ব্যাংকের চেয়ারম্যান সৈয়দ আবু নাসের বখতিয়ার আহমেদ বলেন, নীতিমালার সীমাবদ্ধতা নিয়ে বাংলাদেশ ব্যাংক ও অর্থ মন্ত্রণালয়ের সঙ্গে আলোচনা প্রয়োজন। একই সঙ্গে ডিসেম্বর পর্যন্ত নির্ধারিত সময়ের মধ্যে খেলাপি ঋণের চূড়ান্ত সমাধান হবে কিনা সে প্রশ্নও তোলেন তিনি।
আইডিএলসি ফাইন্যান্সের চেয়ারম্যান কাজী মাহমুদ সাত্তার বলেন, বর্তমান সার্কুলারগুলো মূলত সিএমএসএমই ও কৃষি খাতের ঋণগ্রহীতাদের জন্য বেশি প্রাসঙ্গিক বলে মনে হয়েছে। তার মতে, ব্যাংকের অর্থ ফেরত না দেওয়ার সংস্কৃতি থেকে বেরিয়ে আসা জরুরি।বৈঠকে ব্যাংকার ব্যবসায়ী অর্থনীতিবিদ ও আর্থিক খাতের প্রতিনিধিরা খেলাপি ঋণ আদায়, ব্যবসার ধারাবাহিকতা এবং ঋণ শৃঙ্খলার মধ্যে ভারসাম্য তৈরির ওপর গুরুত্ব দেন।
আপনার মতামত লিখুন